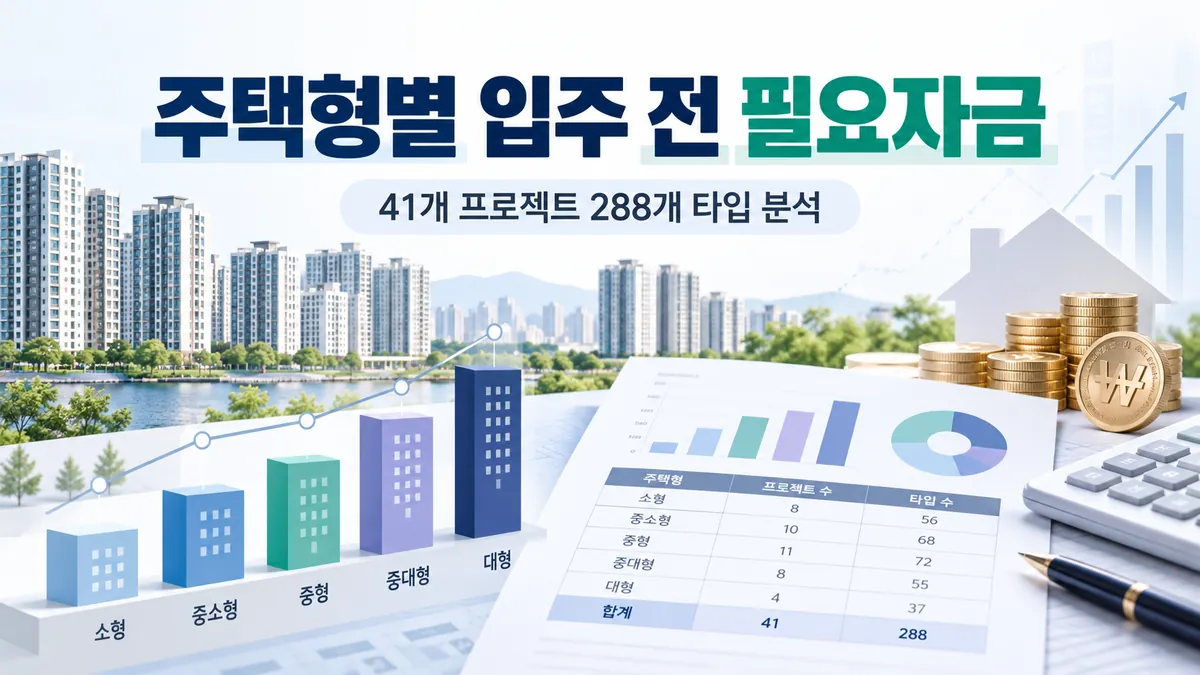
주택형별 입주 전 필요자금은 같은 아파트 단지 안에서도 크게 달라질 수 있습니다. 어떤 주택형을 선택하느냐에 따라 입주 전 준비해야 할 현금 차이가 얼마나 벌어지는지 공식 공급금액과 계약조건을 연결해 계산했습니다.
AptToSell이 외부 공개가 가능한 41개 프로젝트의 288개 주택형을 다시 연결해 계산한 결과, 주택형별 입주 전 직접자금 중앙값은 약 6,768만원이었고 같은 단지 안에서 확인된 최대 격차는 약 11억2,929만원이었습니다.
이번 분석의 초점은 계약금률 자체가 아니라 같은 계약조건을 적용해도 주택형별 분양가 차이가 실제 현금 준비액을 얼마나 벌려놓는지입니다. 프로젝트별 계약금·중도금 구조를 정리한 기존 연구와 달리, 이번 글은 공식 주택형별 공급금액을 결합해 절대금액 차이를 비교했습니다.
주택형별 입주 전 필요자금을 다시 계산했습니다
기존 입주 전 필요자금 196개 단지 분석은 프로젝트별 계약금·중도금 구조를 비교하는 기준 데이터입니다.
이번 후속 연구에서는 그 기준을 그대로 사용하되, 외부 재사용에 적합한 41개 프로젝트의 공식 주택형 288개를 각각 한 행으로 분리해 주택형별 공급금액과 실제 준비금액 차이를 계산했습니다.
- 공개 검증 프로젝트: 41개
- 주택형: 288개
- 입주 전 직접자금 중앙값: 약 6,768만원
- 최저 관측값: 약 1,985만원
- 최고 관측값: 약 14억7,840만원
같은 단지에서도 최대 11억2929만원 차이가 났습니다
가장 큰 주택형별 격차가 확인된 단지는 아크로 리버스카이였습니다. 동일한 프로젝트 조건을 적용해도 주택형별 분양가가 달라 입주 전 직접자금이 약 3억4,911만원에서 14억7,840만원까지 벌어졌습니다. 단지 내 차이는 약 11억2,929만원입니다.
| 단지 | 주택형 수 | 필요자금 비율 | 최저 필요자금 | 최고 필요자금 |
|---|---|---|---|---|
| 아크로 리버스카이 | 12개 | 30% | 약 3억4,911만원 | 약 14억7,840만원 |
| 오티에르 반포 | 12개 | 40% | 약 5억7,056만원 | 약 14억6,756만원 |
| 충정로역자이르네 | 5개 | 30% | 약 3억120만원 | 약 7억3,650만원 |
| 장위 푸르지오 마크원 | 18개 | 30% | 약 2억1,966만원 | 약 6억5,142만원 |
| 이촌 르엘 | 5개 | 40% | 약 10억9,160만원 | 약 13억2,160만원 |
즉 “이 단지는 입주 전 30%가 필요하다”는 설명만으로는 실제 자금계획을 세우기 어렵습니다. 30%라는 비율이 같아도 5억원 타입과 20억원 타입의 실제 현금 부담은 전혀 다르기 때문입니다.
비율보다 실제 금액 차이를 봐야 합니다
이번 표본에는 5%, 10%, 30%, 40%의 표준화 필요자금 비율이 함께 포함돼 있습니다. 하지만 같은 10% 구조라도 분양가가 두 배라면 실제 준비금액도 대체로 두 배가 됩니다.
따라서 주택형 선택 단계에서는 “계약금이 몇 퍼센트인가”보다 내가 선택할 주택형의 공급금액에 그 비율을 적용했을 때 실제 얼마가 필요한가를 확인하는 편이 더 실용적입니다.
계산 기준은 기존 연구를 그대로 따랐습니다
계산식은 주택형 공급금액 × (총 계약금률 + 공고상 명시된 자납 중도금률)입니다.
금융지원이 확인된 중도금 비율은 직접자금에서 제외했고, 잔금·옵션비·취득세·개인별 대출심사 결과는 포함하지 않았습니다. 자세한 검증 규칙과 프로젝트별 금융조건은 기존 196개 단지 연구에서 확인할 수 있습니다.
왜 548개 전체가 아니라 288개만 공개표본으로 썼나
내부 확장 테이블에는 현재 81개 프로젝트, 548개 주택형까지 결합돼 있습니다. 다만 외부 기사나 연구에서 바로 재사용할 수 있는 수준을 유지하기 위해 출처 품질을 다시 나눴습니다.
공식자료 또는 검증 가능한 보조출처 수준을 충족한 41개 프로젝트, 288개 주택형만 이번 공개 분석의 핵심 표본으로 사용했습니다. 나머지 주택형은 계약·금융 구조 자체는 검증됐지만 일부 보조출처를 추가 확인해야 하므로 외부 인용 표본에서는 제외했습니다.
이 자료에서 알 수 있는 것과 알 수 없는 것
- 같은 단지 안에서 주택형별 공급금액 차이가 실제 준비금액에 얼마나 영향을 주는지 비교할 수 있습니다.
- 계약금률이 같아도 절대 필요한 현금이 크게 달라질 수 있음을 확인할 수 있습니다.
- 중도금 자납 구조가 포함된 단지의 부담을 주택형별로 비교할 수 있습니다.
- 개인별 대출 승인 가능액이나 실제 계약률을 예측하는 자료는 아닙니다.
기존 데이터와 함께 보면 더 정확합니다
프로젝트 단위 계약금·중도금 구조는 입주 전 필요자금 196개 단지 검증 자료에서 확인할 수 있습니다.
주택형별 분양가 자체를 주변 시세와 비교하려면 2026 아파트 분양가와 주변 시세 비교 분석도 함께 볼 수 있습니다.
청약·분양 관련 공개 데이터는 AptToSell 청약·분양 데이터센터에 정리하고 있습니다.
공식 외부자료 출처
주택형별 공급금액과 모집공고 확인에는 한국부동산원 청약홈 공개자료를 기준으로 사용했습니다. 원천 데이터는 공공데이터포털 한국부동산원 청약홈 분양정보 조회 서비스에서 확인할 수 있습니다.
개별 단지의 실제 모집공고와 주택형별 공급조건은 한국부동산원 청약홈에서 다시 확인할 수 있습니다.
자주 묻는 질문
288개 주택형이 2026년 전체 분양시장을 대표하나요?
아닙니다. 외부 재사용을 위해 보수적으로 선별한 41개 프로젝트의 288개 주택형 표본입니다. 전국 전체 단지를 대표하는 통계로 해석하면 안 됩니다.
입주 전 필요자금이 10%라면 실제로 분양가의 10%만 있으면 되나요?
그렇게 단정할 수 없습니다. 이 지표는 공고상 계약금과 명시적 자납 중도금을 합산한 표준화 값입니다. 개인별 대출심사, 이자, 옵션비, 세금, 잔금은 별도로 준비해야 합니다.
같은 단지인데 왜 주택형마다 필요한 돈이 다른가요?
계약금률과 자납 중도금률이 같더라도 주택형별 공급금액이 다르기 때문입니다. 같은 10% 구조에서도 분양가가 두 배라면 절대 준비금액도 대체로 두 배가 됩니다.
주의: 이 분석은 공식 모집공고와 검증된 금융조건을 동일 규칙으로 비교한 자료입니다. 개인별 실제 대출 가능액 또는 최종 계약 가능 여부를 보장하지 않습니다.